鉄筋工事M&Aでは、受注残の金額だけで売却価格は決まりません。承継後に配置できる施工班、加工場の能力、残工事の原価、入金までの資金を確かめ、継続できる利益を評価することが重要です。本記事は、これから売却を考えるオーナーに向けて、業界動向、公開事例、評価倍率、契約条件と引継ぎを一つの流れで解説します。
説明の軸は、承継日から13週間の工事を完成できるかという検証です。施工班に余力があっても、特定の週や加工場で不足が生じる場合があります。その不足をどう補い、費用と責任を誰が担うかによって、買い手の選び方や価格の前提が変わります。数字の根拠と現場の条件を行き来しながら、売却を決める前に準備できることを具体化します。
1.鉄筋工事M&Aで売却対象と承継日を決める
鉄筋工事会社の譲渡を考えるとき、決算書の利益と希望価格から話を始めることは自然です。ただ、買い手が引き受けるのは過去の決算だけではありません。来週搬入する加工品、月末に配筋検査を受ける現場、次の四半期まで拘束される施工班もあります。こうした仕事を誰が、どの契約と設備を使って完成させ、代金を回収するのか。売却価格を検討する前に、この範囲を確定させる必要があります。工事を続ける条件が不明なままでは、良い決算を提示しても、買い手は将来負担を幅広く見積もらざるを得ません。
本稿では、承継日から13週間を一つの検討期間として使います。13週間は、法律や業界の統一基準ではありません。約一四半期の施工と資金の動きを、週単位で確認するための例です。工期の長い工事や年度をまたぐ受注については、その先まで確認期間を延ばします。短期の工程表だけで年間の企業価値を計算するものでもありません。まず直近の引継ぎが成立するかを確かめ、その結果を年間の利益計画と照合するという順序です。
会社全体・施工事業・加工拠点の境界を具体化する
「会社を売りたい」という希望にも、複数の内容があります。全株式を譲渡して法人を存続させるのか、一部株式を譲渡して経営に残るのか、施工事業の一部を切り出すのかによって、対象と手続が変わります。加工場の土地を社長個人が保有している場合、株式の譲渡対象に土地が当然に含まれるわけではありません。建物の所有、設備のリース、置場の賃借、車両の名義も別々に確認します。会社の営業に必要なものと、株主が個人で保有するものを混ぜないことが出発点です。
対象を整理するときは、物件や従業員の一覧だけで終えないようにします。配筋図の元データを開くソフトの契約、加工帳の更新手順、図面変更の連絡先、元請に登録した責任者、支給材の保管区画といった運用も対象です。買い手が受領した翌日に使えるかという視点で確認します。図面ファイルを渡しても、最新版が分からなければ加工は始められません。機械を渡しても、操作する人と保守履歴がなければ、想定した生産量を維持できるとは限りません。
退任日と、現場の引継ぎ完了日を分けて考える
社長が株式を譲渡する日、代表者を交代する日、現場への関与を終える日は、必ずしも同じにする必要はありません。ただし、日付を分ければ自然に解決するわけでもありません。残留中の業務、権限、報酬、責任、終了条件を具体化します。社長が元請の工程会議へ出る役割を続けるなら、後任が同席する期間と、単独で判断できる範囲を決めます。「半年は何でも手伝う」という約束では、退任の見通しも後任の育成も曖昧になりやすくなります。
特に、社長が見積、配員、資金決済、許可要件に関わる役割を兼ねている会社では、役割ごとに代替を確認します。一人の後任を採用するだけでは足りないこともあります。反対に、職長や事務担当がすでに分担している業務まで、全面的な補充費用を見積もるのも適切ではありません。実際の一週間の業務を記録し、後任が必要な作業と、既存体制で続けられる作業を分けます。その差が、後の正常利益の調整を説明する根拠になります。
アドバイザーの見解:売却条件は「完成できる仕事」から組み立てる
当センターは、鉄筋工事M&Aの初期段階で、受注残を完成まで追えることを重視します。受注残の金額が大きいという情報だけでは、買い手は採算を判断できません。工期、配員、加工、材料、検査、請求の条件がそろって初めて、将来の収益として検討できます。受注残の一部に不確定な追加変更があっても、成立済みの範囲と区別できれば、全体を不透明なものとして扱う必要がなくなります。説明可能な部分を広げることが、価格だけでなく、保証や代金留保の交渉にも役立ちます。
売却を今すぐ決められない場合も、ここまでの整理には意味があります。翌期の受注を増やすか、加工設備を更新するか、管理担当を採用するかという通常の経営判断にも使えるからです。一方で、買い手から高い評価を得る目的だけで、採算の合わない受注を積み上げるべきではありません。数量が増えても、外注費や残業、運搬の負担がそれ以上に増えれば、利益と資金は弱くなります。経営者が残したい仕事と、無理なく完成できる仕事を照合するところから、承継の方針を決めます。
2.市場の変化を、次の13週間の施工計画に置き換える
市場が拡大していても、自社が来月動かせる班が増えるとは限りません。反対に全国の建築需要が弱くても、特定の元請から続けて相談される会社はあります。鉄筋工事会社の売却では、景況感と手持ち工事をつなぐ作業が欠かせません。ここでは承継日を起点に、13週間の予定を週ごとに確かめます。13週間は法律上の期限ではありません。工事の進み方や請求の周期を観察するための期間の例です。長期工事なら、その先の主要工程まで延ばして検証します。
名目の建設投資から、自社の施工量を直接予測しない
国土交通省が2026年8月31日に公表した建設投資見通しでは、2026年度の投資額は81兆4,700億円です。前年度の見込みに比べて2.9%増となっています。ただし、これは国内の建設活動全体を出来高で捉えた名目額です。鉄筋の使用量や鉄筋工事の受注額を示す統計ではありません。同じ資料でも、2023年度は実績、2024年度と2025年度は見込み、2026年度は見通しです。確定した売上実績のように説明すると、買い手との予測の前提がずれてしまいます。国土交通省・2026年度建設投資見通し
鉄筋工事M&Aでこの数字を使うなら、自社が関わる建物や構造物を先に示します。共同住宅、工場、物流施設、橋梁、擁壁では、鉄筋が必要になる工程も加工の内容も違います。建設費が増えた理由が設備や資材の値上がりなら、自社の施工量は増えない場合があります。また、工事全体の着工と鉄筋班の入場は同時ではありません。営業担当には新規案件の総額だけでなく、基礎や躯体の施工開始時期を確認してもらいます。その予定を承継後の班配置へ重ねて、実際に受け持てる仕事を判断します。
鉄筋工の需給は、土木と建築でも異なる
2026年8月25日公表の建設労働需給調査は、全国の7月の状況を示しています。原数値では8職種計が1.2%の不足でした。一方、鉄筋工は土木が1.9%の不足、建築が0.3%の過剰です。調査の対象は、一定の条件を満たし対象職種を直接雇用する建設業者です。毎月の特定日の手持ち現場で、確保できなかった人数等を調べています。したがって、失業率や採用の成功率ではありません。この結果だけで、自社でも職人が余る、あるいは簡単に採用できるとは言えません。国土交通省・2026年7月建設労働需給調査
当センターの見解では、人手不足という説明は、役割と予定週に分解して初めて売却の検討資料になります。組立てを担う人数が足りても、加工指示を読み解く担当や元請と調整できる職長が欠ければ、工事は増やせません。逆に空き時間があっても、通勤範囲や得意工種が合わなければ別の現場には移せません。買い手へは、人数の一覧とともに「どの週に、どの役割が足りないか」を説明します。応援を依頼できる班にも同じ時期の仕事があるため、過去に来てくれたという理由だけで将来の配員を確定させないことが大切です。
労務単価の上昇を、残りの工事費へ反映する
2026年3月適用の公共工事設計労務単価では、鉄筋工の全国加重平均は31,267円です。前年3月との比較では、伸率の単純平均が4.6%増でした。金額と伸率で平均の計算方法が違う点にも注意します。この単価は所定8時間の労働者賃金に関する公共工事の積算指標です。事業主負担の法定福利費や管理費などは含みません。外注班への支払単価や会社の総人件費、法定の最低賃金と同じものではありません。国土交通省・設計労務単価の職種別資料
売却準備では、過去の給与水準だけで残工事を計算しないようにします。昇給の予定、採用済み社員の入社日、社会保険の会社負担、遠方現場の宿泊費などを、これから支払う時期に合わせて整理します。元請への増額交渉が成立していないのに、原価の増加分だけ受注額へ上乗せすることも避けます。現在の契約で採算を保てる範囲と、条件変更が必要な範囲を分ければ、買い手が必要な支援を具体化できます。支払額の抑制を前提とする利益より、適切な処遇で現場が回る利益の方が、承継後の計画として説明しやすくなります。
市場の見通しを、確認すべき予定の違いに変える
国の見通しと自社の受注をつなぐ際は、確認できた事実を段階別に置きます。元請から相談があった段階、見積提出済み、注文書を受領した段階では、施工計画への入れ方が違います。また、注文書があっても、着工時期や図面が未確定なら、加工場の予定を固定するには情報が足りません。下表は、市場の変化をそのまま価格の話へ飛ばさず、次に確かめる対象へ置き換えるための整理です。取引規模が大きい会社ほど有利と決めるのではなく、約束した仕事を履行できる範囲が見えているかを重視します。
鉄筋工事M&Aでこの整理から見えるのは、売却を急ぐべきという一律の答えではありません。受注はあるが工程が重なる会社には配員支援が、班に余力がある会社には適合する案件の確保が課題になります。自社の不足を市場全体の説明で隠さず、補う対象を示すことが候補先選びの出発点です。
3.許可・技術者・契約の手続を、承継日から逆算する
許可の確認日は、決済直前だけでは足りません。候補先との取引方式を比較する段階で、オーナーの退任や技術者の移籍を含めた予定を作ります。許可証が現在有効であることと、承継日以降も要件を満たすことは別の確認です。担当する行政書士等には、売主と買い手の許可業種、一般・特定の区分、営業所、役員、技術者の一覧を渡します。相談時点で不明な点も明示して、必要な認可や届出、実行日の設定に影響する条件を許可行政庁へ確認します。
鉄筋工事業の許可と、一般・特定の判定を分ける
鉄筋工事業は、棒鋼等の加工、接合、組立てに関する専門工事の業種です。鉄筋加工組立て工事と鉄筋継手工事があり、建築一式や鋼構造物工事と同じ許可ではありません。また、鉄筋工事を含む建築一式以外の工事は、税込500万円未満の軽微な工事だけを扱う場合を除き、原則として許可が必要です。支給材がある場合には、軽微な工事の金額判定にその市場価格や運送費を加える扱いもあります。手間代の請求書だけを見て許可の要否を決めず、実際に何を完成させる契約かを確認します。
一般・特定の区分では、発注者から直接請け負った工事で、自社が締結する下請契約の総額が問題になります。2025年2月から、鉄筋工事などでは5,000万円以上が特定許可の基準です。下請として大口の鉄筋工事を受注する会社に、この基準を受注額の上限として当てはめることはできません。一般許可でも受注額そのものに同じ上限があるわけではないからです。買い手が承継後に直接受注を増やす計画なら、過去の取引形態と変わる部分を先に確認します。国土交通省・建設業の許可とは
株式を移す場合と、事業を別法人へ移す場合
株式譲渡では、株主が替わっても許可を持つ法人は存続します。したがって、別法人へ事業を移す認可とは出発点が異なります。ただし、同時に代表者や常勤役員等が替わるなら、その変更と許可要件の維持を調べます。法人が残ることを理由に、届出も契約上の対応も不要とは扱いません。鉄筋工事M&Aの検討段階では「株主だけが替わる」「役員も替わる」「営業所も統合する」を別々に記載すると、必要な手続を見落としにくくなります。工事の受注主体を変える予定があるかも確認します。
一方、事業譲渡・合併・会社分割では、事前認可を受けて建設業者の地位を承継する制度があります。許可を受けた業種のうち一部の許可だけを選んで移す制度ではありません。同じ業種でも、両社の一般・特定の区分が相反すると、そのままでは制度の対象外となる場合があります。事業の一部を売りたい場合や、買い手が別の許可を持つ場合は、取引範囲を確定する前に行政庁と整理します。認可を得られる前提で承継日を約束せず、申請と審査を織り込んだ日程にします。国土交通省中国地方整備局・2026年4月改訂の許可申請手引き
鉄筋工事M&Aで、退任する人の要件を確認する
オーナーが経営業務の管理を担う常勤役員等であれば、退任後の体制を確認します。営業所技術者等を兼ねている場合は、その後任も別の論点です。役員になる予定がある人でも、直ちに必要な経験や常勤性を証明できるとは限りません。技術者についても、資格の名称だけでなく、鉄筋工事業に対応する資格・実務経験等を確認します。人員の予定表には、氏名のほかに、現在の担当、承継後の所属、交代日、証明資料の準備状況を記載します。退任の希望日と要件を満たす日がずれるなら、その調整が売却条件になります。
当センターの見解では、引継ぎのために前オーナーが残る場合も、業務の補助と法令上の役割を混ぜないことが重要です。週に数回の相談に応じる契約が、許可要件を満たす常勤の役割と同じとは限りません。また、買い手側の技術者を使う計画では、その人が他の営業所や現場で担う職務を確認します。単にグループの社員数を合算して配置可能と説明すると、実行直前に予定が崩れます。法令上の条件は専門家と確認し、引継ぎ契約には実際に依頼する業務と関与の頻度を分けて記載します。
現場への技術者配置を、工事予定と照らし合わせる
主任技術者等の配置と営業所技術者等の配置は、同じ一覧を流用するだけでは確認できません。工事の規模や性質によって現場への専任が必要となり、兼務には条件があります。専任特例1号でも、金額だけでなく、移動時間、下請次数、連絡員、通信環境、配置計画などを満たす必要があります。下請工事では実際に施工する期間が専任期間の基本ですが、工程表に空きがあるだけで別現場へ自由に移せるわけではありません。承継後の予定を確認する担当者は、資格資料と工程表を同時に見ます。
特に、基礎と上階の工事が断続的に入る案件では、職人の再入場と技術者の扱いを分けます。元請の工程変更で再入場が早まれば、別工事の予定に影響します。そこで、売主の工事責任者と買い手の配置担当が、継続中工事ごとの専任の要否と期間、交代予定を確認します。要件を満たすか不明な兼務は、計画の確定前に行政庁や発注者等へ照会します。承継時点だけ人員を整えるのではなく、その後の重複週まで確認しておくことが必要です。国土交通省・監理技術者制度運用マニュアル
経審・入札資格・工事契約は、許可と別々に管理する
経営事項審査は、公共工事を発注者から直接請け負おうとする許可業者の客観的評価です。公共工事の鉄筋部分を下請するだけで、全社に一律の受審義務が生じるとは説明できません。直接受注がある会社では、経審の有効な結果と各発注機関の資格名簿、継続中工事の契約を分けます。事業承継の認可を受けても、格付けや契約上の地位が全国共通で自動的に引き継がれるわけではありません。売主の入札担当は、発注機関ごとに変更届や再審査等の要否を確認し、買い手へ回答と期限を渡します。
経審では2026年2月6日公布、同年7月1日以降の申請に適用する改正もあります。技能者を大切にする企業の自主宣言や、就業履歴の蓄積に関する評価等が変わりました。社会保険加入に関する減点項目の削除は、加入が不要になったという意味ではありません。点数を比較する際は、適用する制度と審査基準日を確認します。譲渡後の受注可能性を旧来の点数だけで説明せず、必要な手続と実際の入札予定が間に合うかまで調べます。国土交通省・2026年7月施行の経審改正/埼玉県・入札参加資格変更手続の例
手続の進行表では、相談した日と完了した日を分けて管理します。書類を提出しただけのもの、補正を求められているもの、認可等が完了したものは、同じ扱いにできません。売主側の担当者が根拠書類を保存し、買い手側の責任者が承継日の前に確認します。契約の実行条件に関わる手続が残る場合は、担当専門家を交えて実行日の扱いを決めます。また、実行後に行う届出には、担当者と提出予定日を設定します。前オーナーが退任して連絡が取りにくくなってから、追加資料を探す事態を避けるためです。入札の締切、工事の入場日、届出の期限を一つの日付にまとめず、必要な確認をそれぞれ終えられる日程にしておきます。
4.元請・現場条件・取引形態ごとに、続く受注を確かめる
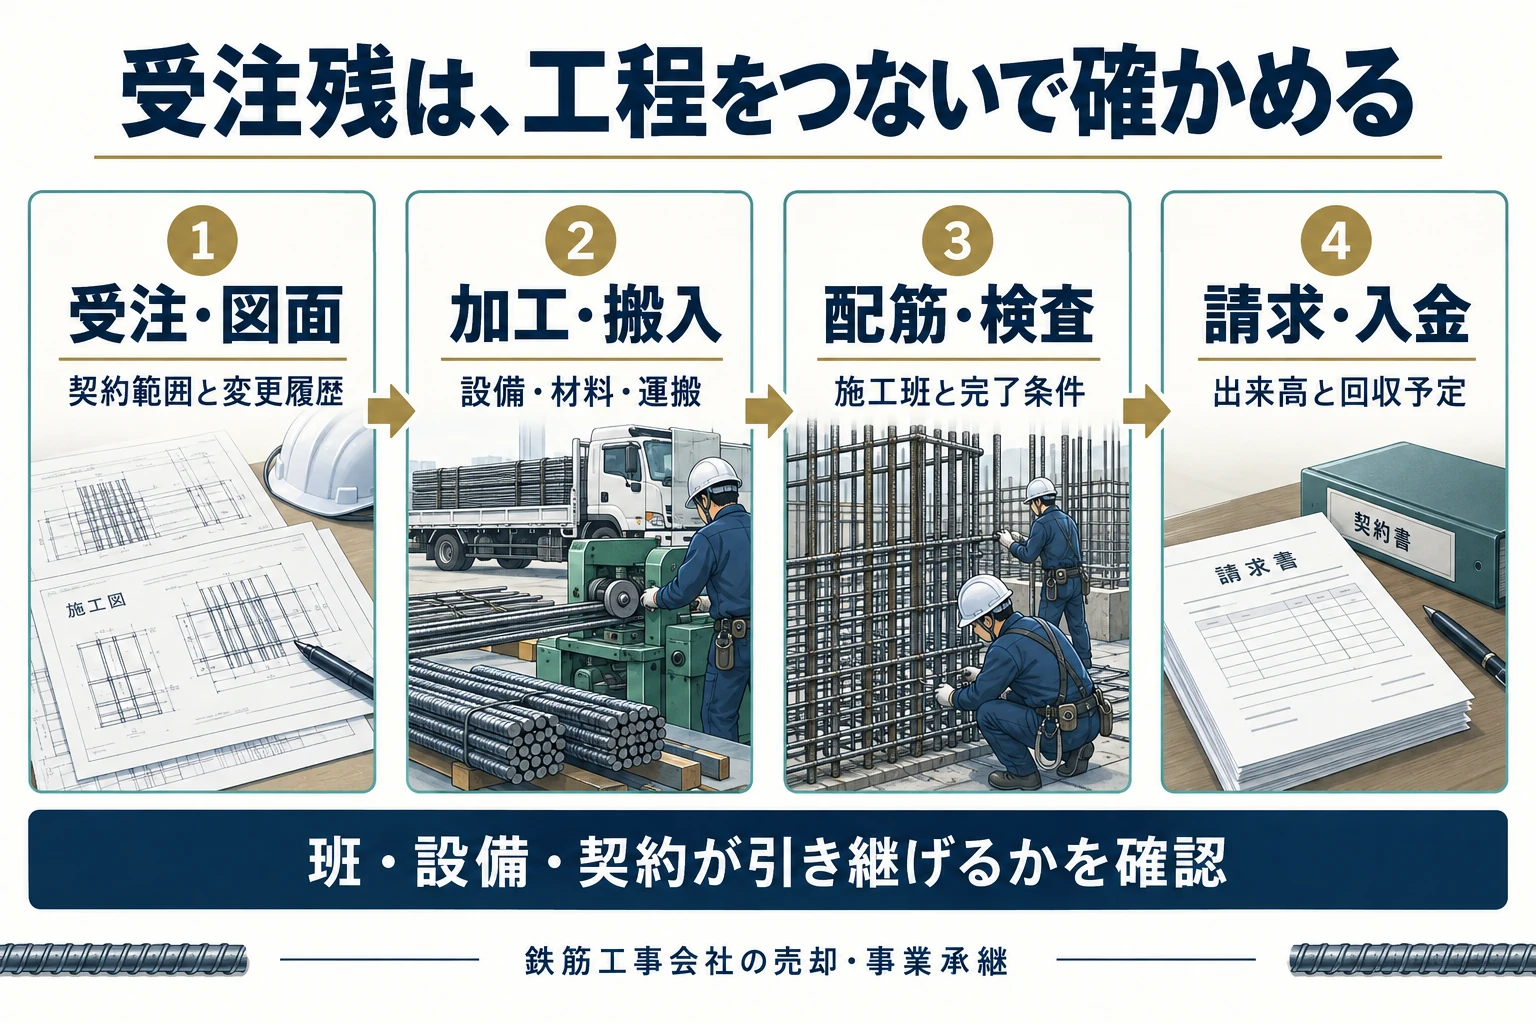
同じ元請との取引でも、現場ごとに採算が違う理由があります。支給材か自社調達か、加工まで行うか、搬入の制約は何か、追加変更がどのように承認されるかによって、必要な資金と人員が変わるためです。売却の交渉で示す受注残は、金額順の一覧だけでは不十分です。承継後に請求できる工事を判断するため、誰に何を納め、誰が確認して、いつ支払われる契約なのかを整理します。ここを明らかにすると、買い手が見積もる不確実性も具体的になります。
取引口座の継続と、個々の現場の受注を区別する
元請との基本契約が残っていても、今後の工事が約束されているとは限りません。会社への発注枠と現場担当者からの相談を混ぜず、注文書のある工事、金額調整中の工事、見積依頼だけの案件を分けます。また、施工実績が豊富でも、特定の担当者との関係に発注が偏る場合があります。買い手が知りたいのは、前オーナーと親しいかだけではありません。見積りや現場対応のどの点が評価され、その条件を新体制でも満たせるかです。元請の窓口と工事の窓口が違う場合も、それぞれの確認事項を分けておきます。
鉄筋工事M&Aでは、元請への説明を一度の挨拶で完了としない設計が必要です。株式譲渡なら支配権や代表者の変更に関する条項を、事業譲渡なら契約上の地位や個別注文の移転を確認します。法務担当が契約を読み、営業担当が相手の購買・審査窓口と手続をすり合わせます。現場監督が事情を理解していても、会社としての承諾権限を持つとは限りません。必要な承諾がある場合は、その取得を待たず受注を確実と説明しないようにします。説明相手、説明範囲、回答期限を決めたうえで、実行条件との関係を整理します。
材料の所有者と、加工後に残る負担を確認する
材工一式では、鉄筋購入から出来高の回収まで資金が先行しやすくなります。手間請けでは購入負担が小さくても、支給材の遅れで班が待つ場合があります。加工を担う会社では、図面が変わった後の加工済み材の扱いが採算を左右します。どの時点で数量が確定したのか、変更指示を誰が出したのか、端材や余材の所有は誰にあるのかを調べます。帳簿上の在庫でも他者の所有物が置かれている場合があるため、実物と契約の両方から確認する必要があります。
工事の残作業を引き継ぐときは、加工済みの数量だけではなく、使える数量を説明します。旧図面で加工したもの、新図面でも使用可能なもの、再加工が必要なものを区分できると、追加費用の見込みが変わります。継手施工を別業者へ発注している場合も、材料と施工の責任範囲や検査予定をつなぎます。売主が「手配済み」と伝えても、相手が日程を確約していなければ工程上の余裕はありません。買い手には発注の事実と、納入・施工が確定した事実を分けて示します。この差が、買収後に必要な手配の量を決めます。
鉄筋工事M&Aで、増額の相談と請求可能額を分ける
資材価格の高騰等に関して、改正建設業法は契約上の変更方法や、おそれ情報の通知と協議を整備しています。ただし、通知すれば値上がり分を全額回収できるという制度ではありません。通知済み、協議中、金額合意済み、請求条件を満たした段階では、資金計画への扱いが違います。売却に向けた説明では、口頭で前向きな回答を得たものを合意済みに含めないことが重要です。元請側で決裁が必要なら、担当部署と回答予定を確認して、残工事の計画には未確定な部分を明示します。国土交通省・価格転嫁に関する制度
図面の変更による増工では、価格の話だけでなく工程の調整も必要になります。加工済み材の取扱い、班の追加、再搬入、配筋検査の変更が重なると、単純な数量増以上の作業が生じます。現場担当は変更の発生日と指示内容を記録し、営業担当は請求範囲と金額を確認します。経理には、承認された分と未承認の分が分かる状態で渡します。誰かの記憶を後から集める形では、承継後の回収が難しくなります。追加作業を隠して受注残を良く見せるより、相手の確認が必要な部分を明確にして引き継ぐ方が交渉の根拠になります。
適正な原価と工期を守れる契約が、継続の前提になる
2025年12月12日に建設業法等の改正が完全施行され、受注者側の原価割れ契約や工期ダンピングに対する規律も整備されました。また、労務費等を内訳明示する見積書の作成等は努力義務であり、見積りの全項目が一律に義務化されたと説明するのも正確ではありません。重要なのは、現実に必要な労務や経費を、施工条件と結びつけて説明することです。国土交通省のFAQも、実現できない高効率の歩掛を置く行為に注意を促しています。国土交通省・処遇改善と原価割れ契約の規律/改正法のFAQ
当センターの見解では、買い手へ示す継続可能な取引とは、単価の高い現場だけを指すものではありません。図面確定の時期、荷下ろしの順番、クレーン利用、施工時間帯、検査待ちなどの条件を協議できる取引です。十分な作業時間がないのに、班を増やす前提で全て解決したことにはできません。施工数量、必要人工、利用できる時間を対応させ、難しい条件があれば契約前の調整事項にします。無理な工程を前提とした受注を増やすより、条件を説明して履行できる工事を残す方が、承継後の信用を守る判断になります。
5.受注残を、施工班と加工場の実行可能な予定にする
買い手へ提出する資料では、従業員数と受注残高が別の表になりがちです。しかし、鉄筋工事ではその二つを結び付けなければ、施工能力を説明できません。技能や現場経験の異なる班を、単純に同じ人数として足せないためです。必要な職長がいるか、現場の入場条件を満たすか、加工品が間に合うかも含めて配置を確認します。ここでは、金額を評価する前段階として、6班を持つ会社の13週間の仮定例を使います。実際の会社の実績を示すものではありません。
名簿の人数を、予定に使える班日へ直す
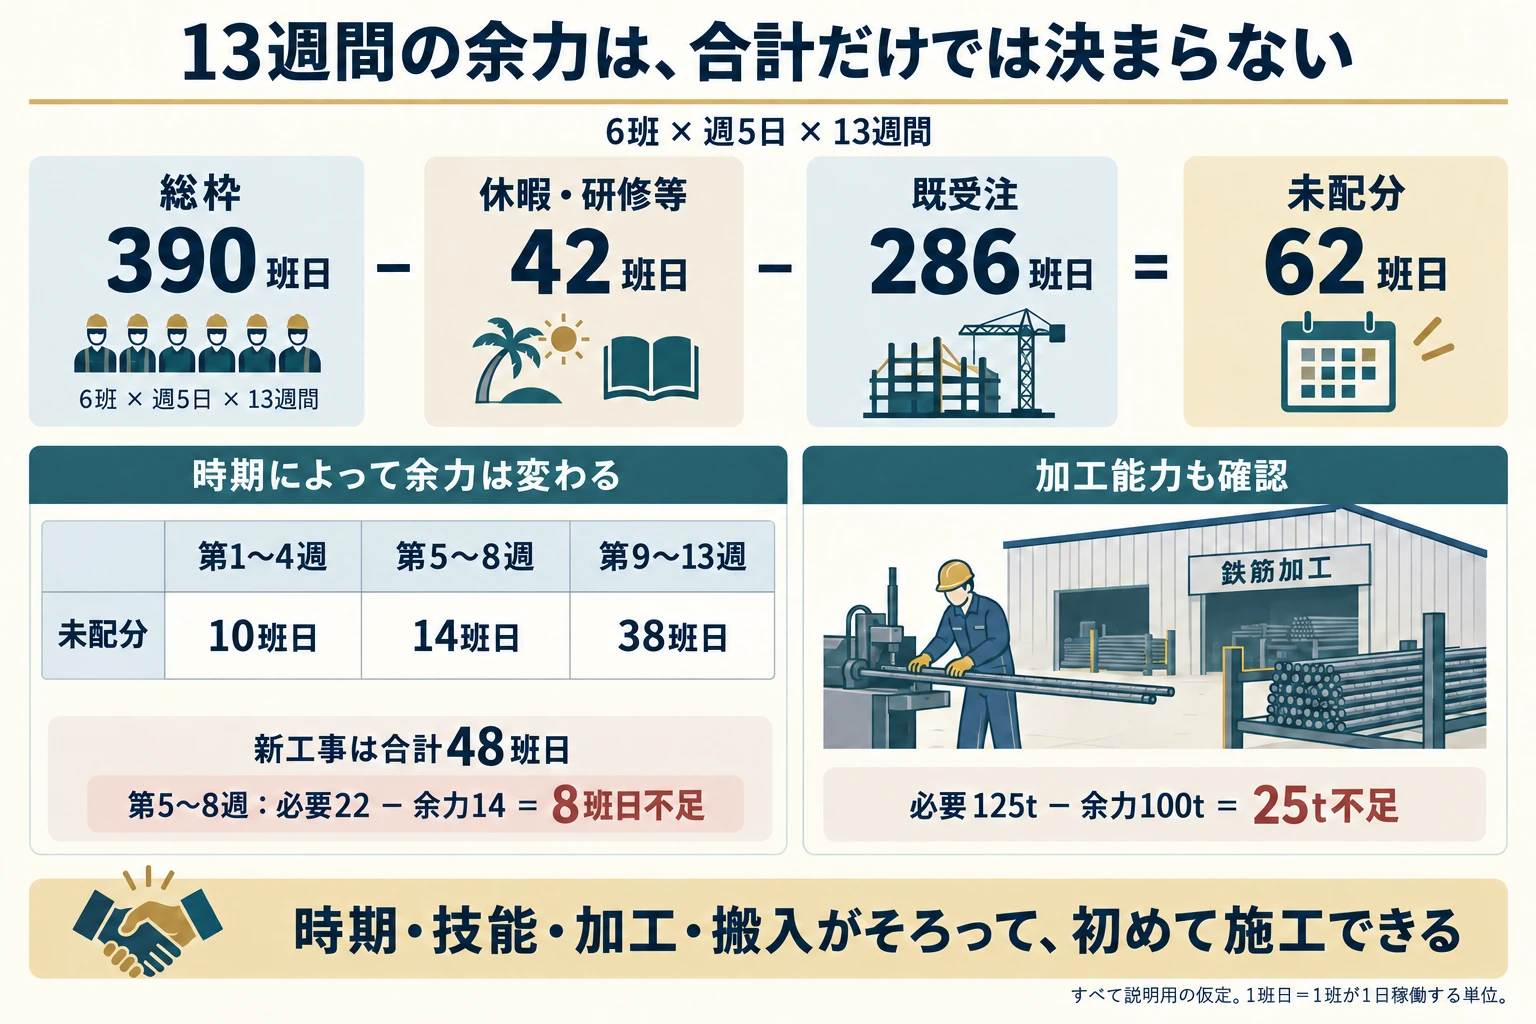
1班が1日稼働する単位を、この例では「1班日」とします。6班が週5日、13週間稼働すると、予定上の総枠は390班日です。このうち休暇・研修等で使わない枠を42班日、既に受注した仕事へ割り当てる枠を286班日とすると、未配分は62班日になります。休暇等を反映する前の390をすべて受注可能な枠として使うと、余力を過大に見積もります。また、1班日の作業量はどの現場でも同じとは限らず、この計算だけで施工トン数へ換算することはできません。
ここへ、合計48班日が必要な新しい工事の相談が来たとします。全期間で見れば62班日の範囲内です。しかし、その工事が第5〜8週に22班日を必要とするなら、その期間の未配分14班日に対して8班日足りません。後半に38班日が残っていても、前の期間の不足を自動的には埋められません。工期を調整できるのか、同じ技能の外注班を確保できるのか、別工事の工程が動くのかという確認が必要です。全体の合計を満たすことと、指定日に施工できることは別の条件です。
加工場と現場の余力は、別の単位で確認する
同じ新工事で125トンの加工が必要なのに、該当する搬入期限までの加工余力が100トンであれば、25トン不足します。施工班の不足が解決しても、加工と搬入が間に合わなければ予定どおりの着手はできません。そこで、径や形状、曲げの複雑さ、段取り替え、材料の入荷、保管区画などを含めて検討します。単純な総トン数だけでは加工機の能力を評価できない場合があり、加工帳に基づく作業時間や品目別の負荷を併用します。100トンと125トンも、あくまで今回の説明用の数量です。
加工を外注するときは、加工賃だけを追加して終わらせないようにします。搬入距離が延びる場合の運賃、検品、積み替え、変更図面の連絡、責任分担も変わる可能性があります。元の計画で余力が不足した原因を記録し、代替案でどの工程が解決するかを確認します。数量を分割して別拠点に依頼するなら、最新図面と加工帳の版をそろえる担当を決めます。補完先があるという事実だけで、同じ利益率を保てるとは言い切れません。
引継ぎ可能な外注班と、相談中の応援を区分する
繁忙期に応援へ来てくれる協力会社があることは、重要な営業上の強みです。ただし、所有できる資産として人数を足し込むことはできません。具体的な工事に対する発注条件、予定、責任者、継続の意思を確認します。既に合意した範囲、条件交渉中の範囲、まだ相談していない範囲を分けて記載します。承継後は発注先が変わるのか、法人は同じで窓口だけが変わるのかによっても、必要な説明や手続は異なります。
さらに、同じ協力班が複数の元請や工事会社の計画に重複して計上されている可能性があります。社長の感覚で「いざとなれば十人来る」と説明するより、直近の稼働実績と確認済みの日程を示した方が検証しやすくなります。入場要件、職長体制、資格、保険等の確認も伴います。外注と雇用の区分は名称だけでは決められないため、実態と法令に即して整理します。人員を増やすために、契約や安全の確認を省いてよいという意味ではありません。
価格の説明へ使うときは、解決策の費用を戻す
13週間の計画で不足が見つかったとき、すぐに会社の価値が下がると結論づける必要はありません。交渉できる工程変更、加工の補完、追加の管理担当など、対応案が存在する場合があるからです。ただし、対応を採用するなら、その費用、実現時期、必要な承諾を計画へ戻します。8班日の不足と25トンの加工不足を解消しても、工事全体の利益が残らなければ、受注を増やす根拠にはなりません。不足分を買い手が吸収する場合も、買い手側で実際に用意できる能力を確認します。
当センターは、こうした不足の一覧を、買い手を選ぶ資料としても使います。現場班の支援に強い候補と、加工拠点を補完できる候補では、同じ受注残から得られる結果が異なり得ます。ただし、候補先固有の補完効果を、そのまま対象会社単独の利益に加えて倍率を掛けるのは避けます。対象会社が今の体制で生む利益と、買い手の支援を受けて生まれる増分を分けて示し、その増分を価格や条件にどの程度反映させるかを交渉します。
売主にとって重要なのは、弱点を見せないことではなく、検証できる範囲を明らかにすることです。配員の枠、加工の負荷、原価、請求の時期が同じ工事番号でつながれば、買い手も支援策を具体化できます。逆に、工事番号が異なり、数量や予定日が一致しない資料を渡すと、確認に時間がかかります。譲渡準備では、すべての情報を新しいシステムへ入れ替える必要はありません。まず主要工事数件で同じ番号と同じ基準日を使い、説明を最後まで通せる状態にします。
6.鉄筋工事M&Aで参考になる公開事例を読み解く
ここでは、工程や技能の承継に関係する周辺領域の公開事例を扱います。対象は型枠工事、現場溶接、鉄骨製造・施工です。いずれも鉄筋の加工・組立・圧接と同じ業種ではありません。鉄筋工事会社の成約相場を示す例としても使いません。比較したいのは、材料と施工をどうつなぐか、専門技能をどう残すか、株式取得までの期間をどう運営するかです。事例A・B・Cは当事者の発表に基づく匿名表記です。当センターが支援した案件という意味ではありません。
事例A:材料メーカーが、設置を担う工事会社へ段階的に出資
公表された事実。溶接金網メーカーは2021年3月10日、型枠中心の工事会社との資本提携を発表しました。同日に株式譲渡契約を締結しています。2021年4月1日に発行済株式の50%を取得しました。翌年の2022年4月1日には30%を追加取得しました。追加取得によって連結子会社となった案件です。取得対価は現金ですが、金額は非開示です。2023年の企業結合注記でも秘密保持義務が理由とされています。ここでいう80%は取得時点の比率です。現在の議決権構成を示す数値ではありません。取得方針の発表、二段階の取得実行、取得会計の開示で確認できます。
買い手は、製品販売に加えて敷込工事を広げる方針を示しました。施工の受注機会と製品販売を結び付ける構想です。現場の声を商品やサービスに反映することも掲げています。ただし、これらは取得時の目的です。全従業員が残った、工期が短縮した、収益が必ず増えたという事実までは示していません。売主の後継者事情や、段階取得を選んだ詳しい交渉経緯も確認できません。工事会社の株式取得と、特定の現場だけの請負契約を区別して読みます。
当センターの見解。材料を売る力と、現場へ人を配置する力には別々の制約があります。出荷を増やせても、配筋前の段取りや現場受入が整わなければ施工は進みません。鉄筋工事会社が材料側の企業と交渉する場合は、追加受注を誰の班でこなすのかまで示したいところです。加工場の稼働に余裕がある週と、組立班が空く週も一致するとは限りません。加工帳の確定、加工、積込み、搬入、組立を並べ、どの工程が追加受注を制約するかを説明します。
段階的な譲渡では、株式が一部残る期間の役割も重要です。残株式の価格だけを話し合うと、現場の判断が宙に浮くことがあります。元請への見積回答、外注の増員、材料仕入、職長の配置を誰が決めるのか。売主が代表を続けるなら、買い手への事前相談が必要な範囲も合わせます。本事例の契約条項を推定する趣旨ではありません。段階取得を自社で検討する際に、持株比率と日々の決裁を別に書き出すという提案です。次の取得が遅れた場合の運営も、最初の合意に含めておきます。
事例B:現場溶接会社の全株式取得と、業績に連動する追加対価
公表された事実。橋梁・鉄骨などを扱う企業は2022年3月2日、現場溶接会社の全株式取得を契約しました。譲渡手続の完了は同年9月28日です。同年11月の開示では、現金による取得費用は450百万円です。日本円で4億5,000万円に当たります。ただし、これは当時未確定の追加対価を含みません。3年間の業績に応じた支払いを定めた取引です。対象は鋼構造物の現場溶接であり、鉄筋圧接会社の買収とは扱いません。契約の発表、手続完了の発表、当初の取得会計を参照できます。
会計上のみなし取得日は9月30日です。実際の株式取得日である9月28日とは区別します。また、2026年の決算開示には、2025年3月期に条件付取得対価が発生したとの記載があります。当初の4億5,000万円だけを最終総額とは呼べません。追加対価の詳細算式や売主の最終手取りも、ここでは確定していません。のれんや取得関連費用を足して売主の受取額を作ることも避けます。後続の記載は追加対価に関する決算開示で確認できます。
当センターの見解。専門工事の価値を説明するときは、技能者の人数だけでは足りません。鉄筋工事なら、加工帳を読める人、組立をまとめる職長、継手作業を担う相手、検査指摘を処理する担当がいます。一人の熟練者に判断が集中している場合もあります。その人が休む日に、どの工程まで続けられるかを示す方が、人数表だけより実態に近づきます。資格や技能の種類が違う人を、同じ施工能力として合算しないことも必要です。鉄骨の溶接技能を鉄筋圧接の資格へ読み替えることはできません。
業績連動の追加対価を使うなら、売主が関与できる範囲を確認します。買い手が現場配分を決めるのに、売主だけが利益目標の責任を負うと、評価の前提がずれます。本社費用の配賦、グループ内の材料単価、外注先変更、検査後の精算時期も利益に影響します。そこで、達成額の計算式だけでなく、計算に使う工事と費用の範囲を合わせます。帳票を閲覧できるか、異議がある場合に誰が確認するかも決めます。追加対価は将来の支払いです。決済時に確定する金額と同じ確実性で比較しない方がよいでしょう。
事例C:鉄骨製造・施工会社の取得計画と、実行までの間隔
公表された事実。情報通信工事などを行う企業は2021年3月25日、鉄骨製造・施工会社の子会社化方針を公表しました。4月下旬を目途に株式の3分の2以上を取得する計画でした。しかし5月14日には、想定株式数の取得が見込めていないと説明しています。その後、11月26日に株式66.7%の取得を発表しました。子会社化した日も同日です。有価証券報告書では取得議決権比率66.74%、現金を対価とする株式取得と記載されています。取得原価は非開示です。当初方針、途中経過、実行の発表、提出報告書を照合しています。
取得が当初目途より遅れた理由は、確認した発表だけでは分かりません。株主が反対した、価格交渉が難航したなどと補ってはいけません。対象は鉄骨の製造・施工会社です。鉄筋加工場と設備や品質管理の仕組みが同一という意味でもありません。ここで注目するのは、工場と現場を抱える会社でも、株式取得の予定と実行には間隔が生じ得る点です。買い手が成長を期待したことと、その後にどの程度成果が出たかも別の情報として扱います。
当センターの見解。売却の予定が具体化すると、大きな修繕や採用を待ちたくなることがあります。しかし、加工機械の不具合や職長の不足は、株式取得が延びても残ります。先送りによって受注残を完成できなくなると、会社の価値も変わります。鉄筋加工場であれば、故障時の加工委託先、借りる機械、納期の再調整を整理します。設備更新を実行前に行う場合は、誰が承認し、支出をどのように価格へ反映するかを協議します。交渉中の通常運営と、大きな変更を分けておくことが有効です。
株主が複数いる会社では、現場の引継ぎ準備とは別に、売却できる株式を確かめます。経営者が保有していると思う株式と、名簿や過去の取得経緯が一致するとは限りません。必要書類の所在や連絡先を早めに確認しておけば、成約日が近づいてから探し始める負担を減らせます。なお、これは本事例で問題があったという指摘ではありません。持株比率が全部でなくても、経営を引き継ぐ取引はあります。その場合は、残る株主の権利と現場の指揮系統を混同せず、双方を確認します。
三つの事例を、自社の受注残を説明する問いに変える
三つの取引に共通する学びは、価格の大小だけではありません。Aでは材料と施工の接続、Bでは技能と条件付対価、Cでは実行までの運営が論点になります。自社では、買い手の注文が増えたときに誰が施工するかを考えます。売主が離れた日の判断者も必要です。承継日が動いたときの費用負担も話し合います。こうした問いに、自社の帳票で答えられるようにします。それが、公開された取引を売却準備に役立てる方法です。
そのため、鉄筋工事M&Aの面談では、完成した代表現場の写真に加えて、進行中の工事を一つ選びます。加工帳の最新版から、班配置、検査、請求までをたどれる現場です。買い手は、その流れのどこへ支援を入れられるかを説明できます。売主も、必要な支援と不要な変更を具体的に伝えられます。周辺事例の成約価格だけでは、評価倍率は分かりません。借入金、余剰現金、利益の定義などをそろえる必要があります。価格の考え方は第9章の評価倍率と区別して読み進めてください。
7.候補先の提案を、できる工事と必要な支援で比較する
鉄筋工事M&Aの候補先選びでは、業種名よりも承継後の動き方を比べます。同じ建設関連企業でも、欲しい機能は異なります。加工能力を補いたい会社、現場の組立班が必要な会社、地域の元請との関係を重視する会社があるためです。売主は、会社の強みを並べる前に、受注残を完成させるうえで不足している支援を整理します。そのうえで、買い手が引き受ける仕事と、引き受けない仕事を書いてもらいます。
同業候補には、余裕のある班と不足する班を重ねる
同業であれば工程の話が通じやすく、加工や応援の融通も検討できます。ただし、両社とも同じ時期に忙しければ、班をまとめても不足は解消しません。候補先には、通常の繁忙期だけでなく、直近の配置予定を匿名の範囲で示してもらいます。自社と候補先の仕事が重なる週、逆に空く週を比べるためです。同じ元請の案件が多い場合は、得意先が増えたように見えても需要の偏りが残ります。受注先の数と、実際の依存先を分けて把握します。
また、班の統合が移動時間を増やすこともあります。通える現場の範囲が広がっても、移動で作業時間を失えば能力は増えません。宿泊を伴う応援では、手配と費用の負担も生じます。比較するのは、応援に出せる人数だけではなく、職長を含めていつから動けるかです。元の現場を誰が引き継ぐかも確認します。候補先が示す応援体制は、実行の条件まで確かめます。対象工事と開始時期を付けて提案書に残します。
競合に近い候補へは、情報の渡し方にも順序を設けます。初期段階では元請名や個人名を伏せ、工種、地域、契約形態、班の構成などで説明できます。検討が具体化したら、必要な人に必要な範囲を開示します。秘密保持契約を結んだことだけで、全ての名簿を配る必要はありません。現場訪問や職長面談も、目的と質問範囲を事前にそろえます。こうした段取りは、売却を進めることと、現場の不安を増やさないことを両立するために行います。
加工・材料側の候補には、出荷量より現場への届き方を尋ねる
加工や材料調達に強い候補は、機械の共同利用、仕入、保管、配送を支援できるかもしれません。ただし、大型設備の処理能力だけを比較すると、自社の小口加工や急な変更への対応を見落とします。加工帳が修正されたときの受付、旧版の停止、再加工の優先順位まで確認します。配筋の順序に合わせて出荷できるかも重要です。加工しやすい順番が、現場の都合と合うとは限りません。荷置き場や揚重の時間が合わなければ、手待ちや積み替えが発生します。
材料の所有関係も、提案を比較する前提です。自社で仕入れて工事に使う材料と、元請などから支給される材料は分けて示します。支給材が多い会社に対して、仕入数量の統合だけを根拠とした利益改善を見込んでも、効果は限られます。端材の保管や返却、過不足の精算を誰が行うかも確認します。買い手独自の改善は歓迎しつつ、今の取引条件で既に得ている利益と区別します。鉄筋工事M&Aでは、設備を持つことと、その設備で採算の合う工事を完成できることを分けて話します。
元請・総合工事側の候補には、外部の取引先をどう残すか聞く
元請や総合工事会社の傘下に入る提案では、仕事量の安定を期待しやすくなります。一方で、他の元請が発注を続けるかは別途確認が必要です。買い手のグループ案件を優先する方針があるなら、既存現場の応援をどこまで続けられるかを話し合います。自社が複数の元請へ対応してきたこと自体が強みの場合、内向きの施工会社へ変わることで価値が変化します。継続したい取引、縮小してよい取引、新たに受ける取引を、売主の希望として先に示します。
「継続して工事を発注する」という説明には、単価、数量、工期、支払条件の裏付けが必要です。仕事量だけ確保しても、応援費や運搬費を回収できなければ資金は残りません。発注見通しと確定注文も区別します。売主の退任後は、誰が単価改定を交渉できるでしょうか。赤字が見込まれる依頼を断れるかも確認します。こうした回答から、経営の自立性が見えてきます。これは買い手の発注方針を疑うためではなく、施工側と営業側の責任を合わせるための作業です。
投資会社などには、資金の使い道と現場の決裁者を確認する
投資会社や持株会社が候補になる場合、採用、設備更新、経理体制への支援を検討できます。しかし、出資余力があるだけで加工帳を作る担当や施工班が増えるわけではありません。どの機能に人を置き、誰が現場の相談を受けるかを聞きます。経営管理の仕組みを導入する場合も、現場の記録を増やすだけで終わらない運用が必要です。職長が入力に追われるなら、事務側の支援も同時に提案してもらいます。
売主の残留を求める提案では、期間と担当業務を具体化します。毎朝の班割りまで続けるのか、月次の助言に移れるのかでは負担が違います。後任の採用や育成を誰が進めるかも決めます。さらに、将来の再譲渡や組織変更を想定する方針があれば、現場に必要な投資期間との整合を確かめます。買い手の保有方針だけで良し悪しを決める必要はありません。設備と技能の継承に必要な時間を説明し、その間に何を維持してもらうかを協議します。
同じ条件の提案書にそろえてから、価格を比較する
候補先によって、提示価格の対象が違うことがあります。加工場の土地を含む提案と、土地を売主が保有して貸す提案は、そのまま比較できません。役員への貸付金の整理、経営者保証の解除、設備の更新、売主の残留報酬も条件表に分けます。「全部込み」という表現は、後の調整を増やす原因になります。対象資産や株式、引受債務は同じ欄で回答してもらいます。実行日と追加支払条件もそろえます。それにより、価格差の理由を確かめやすくなります。
当センターは、価格差を一つの点数に押し込む前に、受け入れられない条件を確認することを勧めます。たとえば、既存工事の完了まで班を維持したいという希望があるなら、それを前提条件にします。その条件を満たす候補の中で、価格と支払の確実性を比較します。条件の優先順位を付けると、譲れない点が明確になります。候補先にも、実行できる範囲を説明してもらいやすくなります。残った不明点は次の調査項目とし、最終契約へ持ち越す事項を減らします。
8.工事台帳から、承継後の正常利益を計算する
鉄筋工事M&Aの価格を考える出発点は、決算書の利益を次の経営体制でも残せるかという検証です。そこで、本章からは一つの仮定会社を使います。対象は、加工場と置場を借りている鉄筋専門工事の非上場株式会社です。土地建物は所有しておらず、会社所有の加工機械と車両は事業に含めます。以下の金額は、注記した税額などを除き万円単位です。実在案件の業績、成約価格、当センターの実績を示すものではありません。施工能力、利益、資金の順に同じ会社を追い、途中で条件を変えないことが計算の約束です。
未配分62班日を、増益の根拠へ直結させない
第5章の13週間の例では、施工班の未配分枠は合計62班日です。しかし、検討中の新工事が合計48班日だからといって、そのまま受注できるとは限りません。第5~8週に必要な22班日に対し、その期間の空きは14班日です。8班日を別の週から自由に移せるかは、前後の工程次第です。加工側も、余力100トンに対して125トンの加工が必要で、25トン不足します。現場の組立能力と加工場の処理能力は別の制約です。どちらか片方を満たしても、新工事の利益が確定するわけではありません。
買収後に外注を増やす案が出たら、見積書を取り、いつ確保できるかを照合します。加工外注に運搬や仕分けが含まれるかも確認します。班を補充するなら、経験のある職長を伴うのか、既存班の支援が必要なのかで原価が変わります。搬入順の変更で解決する案にも、置場や再運搬の負担が生じます。これらの変更は、追加費用と実行可能性を確認した別の計画です。今回の年次利益へ未実現の増益を先に加算しません。13週間は能力を検証する期間であり、そこで得た利益を単純に4倍して年間価値を出すものでもありません。
稼働予定には休暇、研修、移動、現場待機を含めます。勤務時間を延ばせば必ず不足を埋められるという前提も置きません。建設事業には2024年4月から時間外労働の上限規制が適用されています。具体的な適用や例外は、厚生労働省の建設事業に関する案内を確認してください。当センターの見解として、受注を増やす説明より先に、欠員が出た週でも約束した工事を終えられる説明を整えることを勧めます。それが、過去の利益を承継後の収益として評価してもらう基礎になります。
材料の購入者と請負範囲をそろえて、工事採算を読む
工事台帳は、加工から入金までの責任を追える形にします。自社で鉄筋を買う工事では、購入量、加工量、納入量、残材量を対応させます。材料の高騰が契約価格へ転嫁できるか、追加数量の承認が取れているかも確認します。一方、注文者の支給材を扱う工事では、材料購入費が少なくても、加工ロス、保管、損傷、返却に関する負担が残る場合があります。材料費のない工事と材料込みの工事を売上高だけで比べると、会社の規模や利益率を誤って評価しやすくなります。
そこで、各工事を「自社が受け取る対価」「自社が完了させる作業」「自社が負担する原価」に分けます。手間請けでも、決められた施工を完成させる請負責任を負う契約があります。名称だけで人員の提供や代理取引と決めつけません。会計上の総額・純額表示も、材料支給という言葉だけでは決まりません。財やサービスに対する支配など、契約の実質で判断します。この点は、収益認識に関する会計基準の適用指針の本人・代理人の考え方と照合する事項です。会社が採用する会計基準も確認したうえで、比較の土台を合わせます。
原価の確認では、請求書が届いたかだけを見ません。既に施工を終えた協力会社の作業、検査前の是正、追加搬入などが未計上なら、見かけの利益が高くなります。現場番号ごとに、発注済額、施工済額、請求済額、支払済額をつなげます。自社材の購入と使用の時期がずれる工事は、残っている材料と投入済みの材料も分けます。鉄筋工事M&Aで提示する利益資料には、この照合を終えた日を記しておくと、後から届いた請求書による差額も追えます。工事担当者の記憶を決算残高へ結び付ける作業です。
退任者の仕事と通常維持費を引き、正常利益を求める
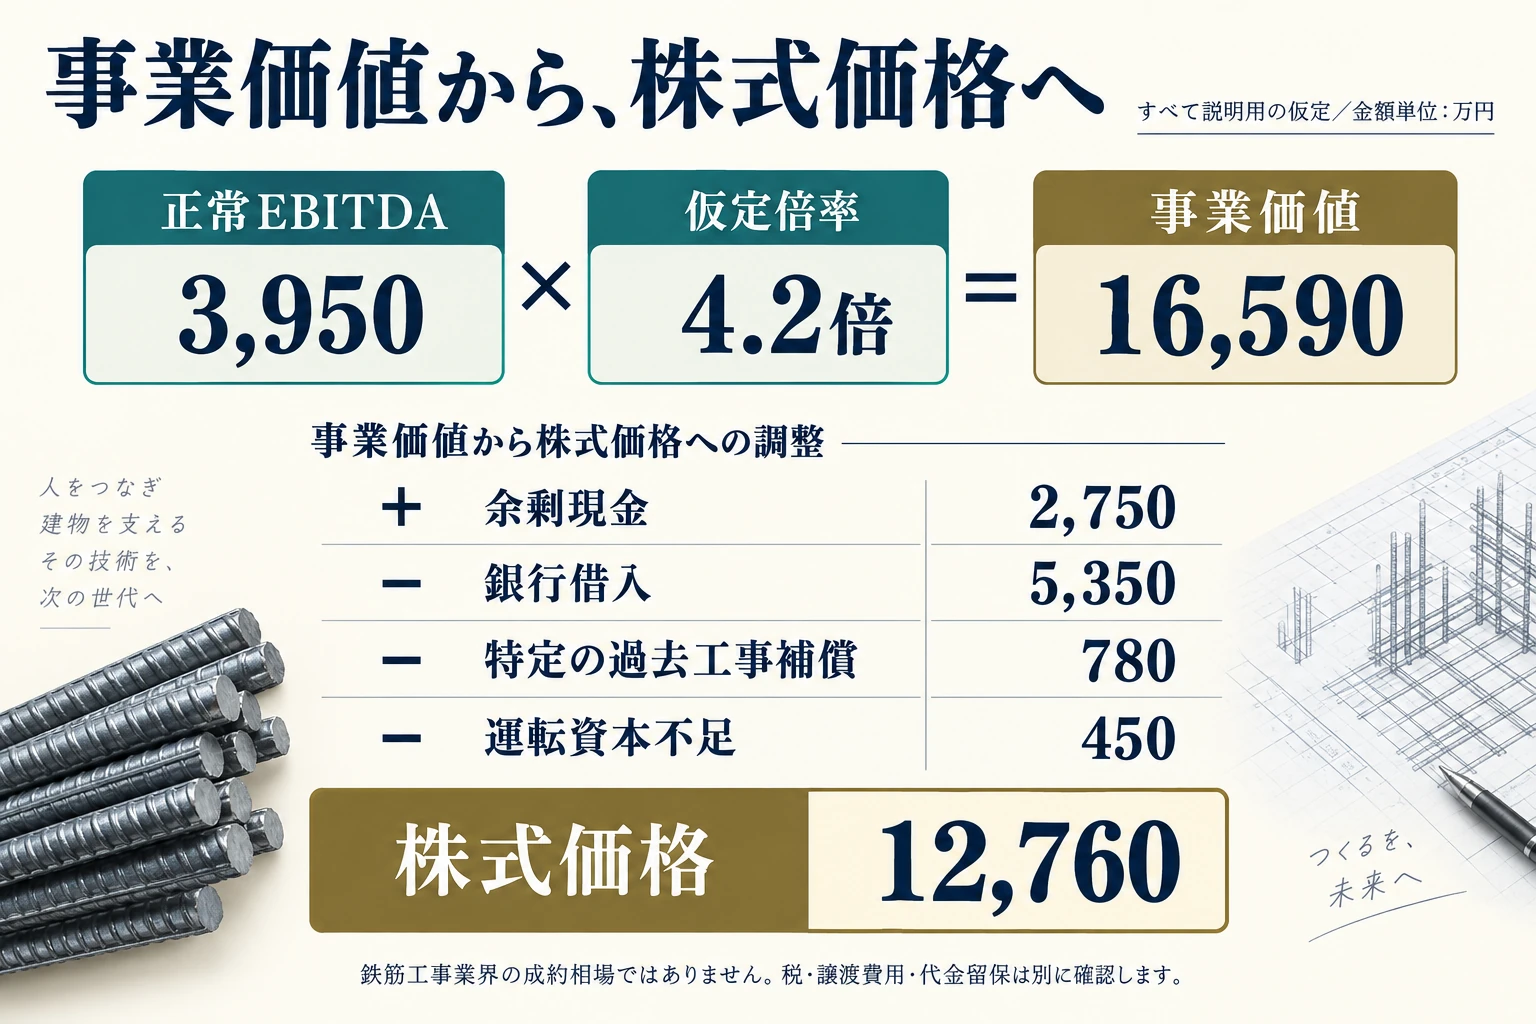
仮定会社の年間営業利益を4,280万円、減価償却費を820万円とします。合計5,100万円が、ここでいう簡易EBITDAです。通常賃料と適切に計上すべき当期原価は、営業利益に反映済みとします。そのうえで、既に完了した一時費用と、承継後にも必要な費用との差を調整します。EBITDAは定義の統一された法定利益ではないため、計算式と各補正の理由を必ず添えます。次の表は計算方法を説明するための仮定であり、決算利益を大きく見せる補正例ではありません。
160万円を足すのは、旧設備の撤去が完了し、翌年以降に同じ負担が続かないと仮定するためです。撤去は当期の営業費用であり、新設備の購入代金や特別損失を重ねて足す計算ではありません。反対に、退任する経営者の積算・工程統括は、引継ぎ後も必要です。代替者の総雇用費用1,140万円から、既に費用に含まれる本人報酬460万円を引き、差額680万円だけを減らします。本人報酬を全額足し、代替者の費用を無視すると、本人が辞めた後に維持できない利益を示してしまいます。
390万円は、施工班の補充・応援や、安全教育、休暇を支える通常体制の追加額です。積算・工程統括の代替とは担当範囲を分け、既存給与や福利費を差し引いた不足額とします。過去の未払賃金や社会保険料をこの一項目で処理する仮定ではありません。また、年次の正常体制を想定した費用なので、第5章の8班日不足がその場で解消するとも扱いません。国土交通省の公共工事設計労務単価は積算用で、事業主負担の法定福利費などを含みません。その単価だけを代替費用として使うのではなく、実際に必要な雇用費と外注条件を積み上げます。
社会保険は、雇用形態や適用関係に応じて確認します。国土交通省の社会保険加入対策も踏まえ、適切に負担した状態の採算を示します。240万円は通常保守の不足分で、撤去費160万円とは対象が異なります。老朽機械の買替え代金は、さらに別の設備投資計画です。減価償却を足し戻す計算をしても、機械を維持する支出が不要になるわけではありません。正常EBITDA3,950万円は税引後の現金でもなく、設備投資後に自由に使える金額でもない点を押さえます。
未成工事と追加変更を、売上・残原価・責任に分解する
承継日に未完成の工事は、契約額から請求済額を引くだけでは評価できません。施工済みの範囲、残作業の数量、検査条件、今後支払う材料と外注費を一緒に確認します。追加工事も、作業の指示、変更範囲、対価の合意、回収可能性を分けます。価格が未承認なら無条件に売上ゼロという説明も、指示があるから全額回収できるという説明も避けます。収益認識に関する会計基準には契約変更や変動対価の扱いがあります。適用基準に沿った会計処理と、価格交渉の基本計画へ含める確度を区別して整理します。
未承認の追加対価は、証拠がそろうまで基本計画と別の欄に置く方法があります。その場合も、既に発生した施工費や不可避の残原価は消しません。工事全体の損失が見込まれる場合には、適用指針の工事損失に関する規定も確認します。評価では、同じ損失が当期利益、未成工事の回収可能額、運転資金調整のどこへ入ったかを追跡します。さらに債務として引く提案が出たら、同じ現場番号の負担を再び引いていないかを確かめます。損失の存在を説明することと、何度も価格を減らすことは別の問題です。
9.鉄筋工事M&Aの評価倍率を、根拠と条件から考える
正常利益を整理した後で、倍率の議論へ進みます。先に「何倍なら売れるか」を決めると、その数字に合わせて費用を抜いたり、未実現の受注を足したりしやすくなります。今回の正常EBITDA3,950万円は、年度実績に基づく同じ条件の仮定値です。これに倍率を掛けて得られる事業価値を、EVと表記します。EVは事業が生む価値を検討する金額であり、借入返済や運転資金調整を終えた株式対価ではありません。株主の税引後現金に至るまでには、第10章の計算が必要です。
公表データは建設業の集計で、鉄筋工事の実証相場ではない
M&A支援機関登録制度の2024年度の分析では、EV/EBITDA倍率の分布が公表されています。2026年9月14日の閲覧時点で、年度の選択肢は2024年度でした。建設業の区分には310件がありますが、鉄筋専門工事だけの区分ではありません。鉄筋工事M&Aの相場を示す統計として、そのまま使うことはできません。以下は、公開されている集計の内容を確認するための表です。自社の提示価格を決める表とは区別してください。
この分析は、登録支援機関から報告された案件が基礎です。EV/EBITDAでは譲渡側の支援案件を対象とし、財務情報には任意報告の項目もあります。国内の全取引を網羅した統計ではありません。第1・第3四分位は分布の位置を示し、売却価格の最低値・最高値でも、推奨する倍率幅でもありません。建設業の中でも工種、規模、収益状態は異なります。中央値5.4倍を、自社に必ず当てはまる基準や買い手の支払義務のように説明しないことが必要です。
計算の定義にも差があります。公表分析の分母は営業利益と減価償却費の合計です。分子は譲渡価格にネット有利子負債を加えた金額です。今回のモデルは、退任者の代替や通常保守を補った正常利益を使い、特定の過去負担と合意上の運転資金も調整します。名前が同じ倍率でも、元の利益と現預金の扱いが一致しなければ直接比較できません。数値を引用する際は、分子、分母、対象年度、案件の集め方をそろえて説明します。金額非公表の事例から都合のよい倍率を逆算することもしません。
三つの仮定倍率で、価格がどれだけ変わるかを見る
ここでは2.8倍、4.2倍、5.6倍を、計算の感度を見るためだけに置きます。統計から鉄筋工事の倍率を推定したものではなく、実際の交渉結果を予測する値でもありません。正常EBITDA3,950万円を固定し、倍率だけを変えます。中央の4.2倍は計算例の中央に置いた数字にすぎず、適正価格の認定を意味しません。表の見方をそろえるため、必要な通常運転資金と事業用機械を引き継ぐ前提も共通にします。対象や費用を変えた提案は、この表とは別の条件として比較します。
倍率の根拠を確かめるときは、比較先の名前を集めるより、引き継いだ後の不確実性を確認します。例えば、予定通りの班編成が続くか、追加数量を承認してもらえるか、加工設備の停止時に代替があるかです。同じ受注残でも、担当職長と原価が定まる工事と、着工時期も未確定の工事では説明の確度が違います。倍率に反映するリスクは、正常利益で既に費用化したものと分けます。代替費用を引いたうえで、経営者依存を理由に別の調整を求められた場合は、費用で解消しない何が残るのかを質問します。
資産と将来の現金を使い、倍率の結果を照合する
加工機械が多数ある会社では、資産面からの照合も必要です。帳簿上の純資産を出発点に、処分可能額、回収可能な債権、未計上の負担などを確認する方法があります。ただし、稼働を続けて利益を生む機械の価値は、通常はその事業の収益価値にも含まれます。今回のEVへ加工機械や車両の査定額をすべて追加すると、同じ働きを二重に数えるおそれがあります。事業から外す遊休資産があるなら、所有者、譲渡対象、処分費用を別途決めます。本例には所有不動産を含めていません。
将来キャッシュフローを現在の価値へ割り引くDCF法では、利益から税金、設備更新、運転資金の増減などをつないで考えます。13週間の入金表は、その最初の期間を現実の工事で裏付ける資料になります。以後の年度を同じ売上成長率だけで伸ばすのではなく、加工能力、職長の育成時期、受注の継続性を確認します。特に機械の買替えを先送りした年度は、EBITDAが維持されても将来の現金が減る場合があります。倍率法で得た値とDCFの値が大きく離れたら、どちらを採用するかの前に、設備と人員の前提が一致しているかを確かめます。
当センターの見解では、価格を支える資料は「強みの一覧」より「条件が変わっても利益を残せる説明」です。注文者の工程変更があった週に、どの班を移し、追加費用を誰と合意し、いつ代金を回収したかを示します。そうした工事記録があれば、単に忙しかった年度と、継続できる管理能力を持つ会社との違いを説明できます。鉄筋工事M&Aの倍率交渉でも、加工量が増えるという主張だけでは足りません。増加分を加工し、現場へ届け、検査を通し、現金を回収するまでの費用を含めて、候補先と評価の条件を合わせます。
10.事業価値から株式価格、個人株主の手取りをたどる
鉄筋工事M&Aで提示された金額が、EVなのか株式対価なのかで、個人株主の受取額は変わります。ここでは国内居住の個人株主が、仮定会社の全株式を現金で譲渡する形に限定します。会社自身が工事事業や設備を売る事業譲渡は、税金を負担する主体も現金の受取先も異なります。以下の税率と手取り計算を、そのまま流用しないでください。また、株式の売却によって個人保証が当然に解除されるとは扱いません。受取金額と、残る責任を別々に確定させることが前提です。
EV16,590万円から、株式価格12,760万円へつなぐ
中央ケースのEVは16,590万円です。ここに会社の余剰現金2,750万円を加え、銀行借入5,350万円を差し引きます。さらに、特定の過去工事に係る未払補償780万円と、合意した通常運転資金の不足450万円を控除すると、株式価値は12,760万円になります。これは双方が各項目の扱いを合意したと仮定した価格計算です。借入以外の金融リース債務は本例に置かず、賃借する加工場と置場の通常賃料は営業利益へ反映済みです。現実に別の債務があれば、その定義と費用処理から見直します。
余剰現金2,750万円は、預金通帳の全残高ではありません。本例は、通常操業に必要な資金を事業側へ残し、余剰分だけをEVへ加算する当事者間の定義です。売却直前に材料を購入すれば現金は減りますが、会社所有の材料や債務残高も動きます。現金だけを見て値下がりと結論づけることはできません。反対に、材料代や外注費の支払を遅らせて預金を厚く見せても、その未払分は消えません。各項目を同じ実行日で締め、現金と営業資産・営業債務を同時に比較します。
未成工事受入金も含め、運転資金の目標と実行値を比べる
通常運転資金は、継続して工事を回すために事業へ残す営業上の資産から、通常の営業債務を引いた合意上の指標とします。本例の目標は6,150万円、実行日の値は5,700万円で、差額450万円を株式価格から引きます。この目標は法律や業界慣行で一律に決まる数字ではありません。工事の季節性、材料の購入条件、出来高の請求と入金周期を踏まえた仮定です。月末の平均だけで足りるとは限らないため、13週間の支払予定と入金予定を使い、特定の週に資金が不足しないかも併せて確認します。
目標と実行値には、同じ科目と評価ルールを使います。資産側は、回収できる完成工事未収入金、契約資産、回収可能な未成工事支出金、自社所有材料などです。負債側は、通常の材料・外注の未払、給与や事業主負担の未払、未成工事受入金などです。注文者からの前受金は、将来の施工義務を伴う通常項目として両方へ含めます。現預金、銀行借入、固定設備、特定の過去工事780万円は、両方から除きます。材料を預かっていても、注文者所有の支給材を自社在庫として価格へ足しません。
同じ工事の同じ原価を、未成工事支出金と契約資産へ重ねて入れないよう注意します。科目名を見て機械的に合計するのではなく、採用する会計処理と履行状況を踏まえて整理します。回収できない残高や予想工事損失を運転資金へ反映したら、その現場番号と金額を記録します。そのうえで、同じ負担を債務類似項目として再び引いていないか照合します。前受金を運転資金に含めたうえで、対応する通常施工義務を全額もう一度控除する計算も避けます。利益を得る工事の残原価と、独立した過去債務は分けてください。
過去工事780万円は一度だけ引き、支払後の残高を更新する
本例の780万円は、過年度に完成した特定工事について、補償内容が合意され、まだ支払っていない額です。過年度に費用計上済みであり、本例の年間営業利益4,280万円には含まれていません。これから行う13週間の継続工事の残原価にも含めません。通常運転資金の目標と実行値からも除外し、株式対価から一度だけ差し引きます。このように、いつの工事か、費用をいつ計上したか、どの残高へ含めるかを固定すると、通常費用との混同を避けやすくなります。
実行前に会社がこの780万円を支払った場合は、現預金と未払補償の残高をともに更新します。現金が減った後も、同じ未払補償を残して再控除することはできません。契約上も、価格で解消した負担について重複して補償を受ける扱いになっていないかを確認します。金額が未確定の別の争いが見つかった場合には、安易に同じ780万円の中へ吸収せず、対象工事、上限、調査期限、支払条件を新たに整理します。保証や偶発的負担についても、帳簿に載っていないというだけで存在しないとは判断しません。
個人株主の税金と、今回残る現金を分けて計算する
次に、個人株主の株式取得費を1,300万円、今回支払う外部専門家費用を260万円と仮定します。260万円は当センターの仲介報酬を示すものではなく、料金相場でもありません。この例に限り、全額が株式譲渡の所得計算上控除できる費用とします。実際には依頼内容、契約、支払者によって扱いを確認します。税率は、国税庁の一般株式等の譲渡に関する説明に基づき、所得税・住民税と復興特別所得税を合わせた20.315%を使います。他の所得、損失、特例、申告時の端数処理などを考慮しない概算です。
中央ケースの譲渡益は、株式対価12,760万円から、取得費1,300万円と外部費用260万円を引いた11,200万円です。税額の概算は11,200万円×20.315%で、2,275万2,800円になります。今回残る現金は、対価1億2,760万円から、今回の外部費用260万円と税額2,275万2,800円を引いた1億224万7,200円です。過去に支払った取得費1,300万円は、税金を求める段階で使っています。今回あらためて支払うお金ではないため、今回の受取現金からもう一度引きません。
この表では、倍率以外の余剰現金、借入、過去負担、運転資金、取得費、外部費用を同じにしています。実際の提案でこれらの条件まで変わるなら、単純な倍率比較にはなりません。また、全額を実行日に受け取る仮定なので、分割対価、留保金、業績条件付きの追加対価がある場合は別表にします。受取日、税金の発生時期、条件未達時の扱いを確認し、最大対価をそのまま確定した現金として記載しないことが必要です。役員退職金や配当を組み合わせる案も、株式対価との合計だけで有利不利を決めません。
当センターの見解として、最終的な比較表では「株式対価」「実行日に受け取る額」「税・外部費用」「残る保証や補償責任」を別々に記すことを勧めます。鉄筋工事M&Aでは、工事が続く間の責任が価格交渉と結び付きます。だからこそ、何を価格で調整し、何を引継ぎで解消し、何を将来の契約責任として残すかを明らかにします。数字の大きさだけでは、経営者が現場から離れる時期や資金計画は決まりません。13週間の工事表から始めた検討を、個人株主が受け取る現金と残る責任まで、同じ条件でつなぐことが大切です。
11.買収監査で受注残と採算を照合する
鉄筋工事M&Aの買収監査では、工事の途中経過と帳簿の数字を同じ時点にそろえます。工事台帳が黒字でも、未入力の外注費や未確定の変更工事が残ることがあります。反対に、先に負担した材料費だけを見て採算を低く評価してしまう場合もあります。調査の目的は、書類の不足を列挙することではありません。誰が残る工事を仕上げ、どの費用がこれから出て、いつ入金になるかを確かめることです。価格計算は第8章の正常利益以降とつなぎます。
工事番号を共通の手掛かりにして、受注から入金までたどる
最初に、一つの基準日を決めた工事一覧を作ります。工事番号、元請、現場、契約額、変更の状態、施工済み範囲、残作業、請求額、入金額を同じ行で追える形です。全現場を同じ深さで見る前に、金額の大きい工事、採算が薄い工事、工期が延びた工事を選んで照合します。それぞれについて、見積、注文書、図面、加工帳、日報、検査記録、請求書をつなぎます。資料ごとに現場名の呼び方が違うなら、対応表を先に作ると調査を進めやすくなります。
調査担当が抜き取った現場だけで、全社の状態を断定しないことも大切です。選んだ工事に差異が見つかったら、似た契約や同じ担当者の現場へ確認を広げます。差異がなかった場合も、未着請求や未報告の変更がないかを聞きます。経営者の記憶だけで説明していた事項は、根拠の日付と担当者を付けて残します。回答を一度で完成させる必要はありません。確認中、確認済み、相手先確認が必要という状態を分ければ、未確認事項が確定数値へ混ざるのを防げます。
加工帳の改訂と変更工事を、収益と費用の両側から確認する
鉄筋の数量や形状が変わると、加工と組立の両方に影響します。監査では、最新版の加工帳だけでなく、変更が発生した経緯を確かめます。いつ誰が指示を受け、旧版による加工をどこで止めたか。再加工や追加搬入が必要なら、その費用を誰が負担する予定かも確認します。現場で作業を依頼されたことと、追加金額が合意されたことは分けます。変更工事の一覧に、指示の証拠、見積提出、回答、請求という段階を付けると、回収の確かさが見えやすくなります。
当センターの見解では、未確定の変更分を全て利益へ入れることも、全て無価値と扱うことも適切ではありません。工事の実施、契約上の扱い、金額合意の状況を確認して判断します。元請と継続協議している案件には、回答予定日と交渉担当を付けます。回収見込みと残原価は別の欄に置き、追加売上を期待するために必要な費用を落とさないようにします。会計処理の妥当性は会計専門家と確認します。契約上の請求権について疑義があれば、法務の確認へつなぎます。
材料・外注費・出来高の締め日を合わせる
材料の入荷日、現場への搬入日、請求書の到着日は一致しないことがあります。基準日時点で使った材料と、これから使う材料を切り分けます。加工済みでも未出荷の品、現場へ運んだが未施工の品、他社の支給材も区分します。自社が自由に使える在庫かを確かめるためです。現場にあるから自社資産、加工済みだから完成売上とは判断しません。帳簿に含まれている範囲と、工事台帳の原価へ入っている範囲も照合します。
外注先については、請求書が届いているかだけを見ません。作業済みの出来高、応援日報、合意単価、交通費や宿泊費の扱いを確かめます。外注先の請求締めが自社の決算日をまたぐ場合、まだ帳簿へ入っていない負担がないかを調べます。一方、今後の残工事原価へ同じ作業費をもう一度入れると、費用を重く見積もってしまいます。支払済み、未払いだが施工済み、これから施工する分を区分し、各費用が一度だけ反映されるようにします。
出来高払いの請求額も、施工が済んだ範囲と必ず同じとは限りません。契約上の請求条件、検査の進み具合、元請側の査定を確認します。入金が残っている場合は、単なる支払期日前なのか、数量や品質で協議が続いているのかを分けます。売掛金一覧へ理由と確認先を付けると、買い手も回収見込みを判断しやすくなります。通常の運転資金に入れる項目と、個別に価格調整する項目の整理は、第10章の株式価格と同じ前提で行います。
施工能力の根拠を、所属・配置・設備の三方向で調べる
人員の一覧では、雇用している人、外注先に所属する人、個人事業主を分けます。現場へ来ている人数を、そのまま買い手が承継できる人数にはしません。雇用契約や外注契約に加えて、実際の指揮や作業の状況も確認します。職長や加工担当の資格・経験は、担当できる作業と対応させます。複数現場の配置表に同じ人が重なっていれば、両方の施工能力へ二重に数えていないかを調べます。契約形態や法令への適合は、第3章の手続と技術者の確認と合わせます。
加工場では、設備台帳と現物を対応させます。取得した機械、借りている機械、担保やリースの対象を区別します。使えているという説明だけでなく、故障履歴、保守、部品調達、代替加工の方法も確認します。さらに、加工帳の作成ソフトや出力機器が、承継後にも使える契約かを確かめます。古いデータを閲覧できても、修正や出力ができなければ現場対応に支障が出ます。設備価格を査定するだけでなく、加工指示が製品として出荷されるまでの作業を追う調査が有効です。
検査指摘と事故対応を、価格だけで処理しない
検査記録には、指摘の有無だけでなく、その後の処理を残します。修正済みか、再確認待ちか、元請との協議中かを分け、担当者を示します。完成後の問い合わせが続く現場も一覧へ含めます。事故や不具合があった場合は、報告、対応、保険への連絡、未解決事項を確認します。保険に加入していることと、その件で支払いを受けられることは同じではありません。保険会社や専門家への確認が必要な事項を、経営者の説明だけで確定させないようにします。
発見した問題への対応には、複数の方法があります。決済前に修正を終える、費用の見積りを取る、担当を残す、個別の補償条件を定めるなどです。全てを値引きに置き換えると、誰が現場で対応するかが残ってしまいます。逆に、運営で解決できる問題を無期限の売主責任へ広げることも避けたいところです。鉄筋工事M&Aの監査結果は、金額への影響、施工継続への影響、解決期限の三つで整理します。その一覧を第12章の最終契約へ渡し、受注残を完成させる役割まで決めていきます。
12.価格調整と残工事の責任を最終契約に落とす
基本合意の段階では、おおよその価格と取引の条件が示されます。最終契約では、調査で分かった事実を踏まえて、その金額がどの前提で支払われるのかを確定させます。鉄筋工事会社では、工事の進捗と請求が承継日をまたぐため、金額の定義を曖昧にすると後から争いになりやすくなります。契約書の表現だけでなく、対象となる工事番号、残高、計算方法、確認期限が分かる別紙を用意します。個別条項は、取引を担当する法律・会計の専門家と確認する必要があります。
基準日の残高を、どの資料で確定するか
価格調整を設ける場合は、対象を現金、借入金、運転資本、特定の債務などに分けます。例えば、未請求の出来高、材料在庫、未成工事支出金、未払外注費について、帳簿名だけで対象を決めるのは十分ではありません。会計処理、契約上の権利、工事の実態を確認し、基準となる会計方針をそろえます。買い手が承継後に使う基準へ一方的に切り替えると、同じ工事でも残高が変わる可能性があります。比較する目標残高と実行日の残高は、同じ定義で作ります。
また、通常の工事負担と、過去の特定工事に関する補償義務を混ぜないようにします。ある負担を正常利益の修正、運転資本、特定債務の三か所で重ねて控除すれば、価格を過少に計算することになります。反対に、いずれにも反映されない負担があれば、買い手が想定しない支払いを引き受けることになります。第10章の計算例では、各項目の置き場所を一つに決めています。最終契約でも、その説明と合致する定義を使うことが大切です。
追加変更と未完成の工事を、状態別に扱う
追加変更については、「現場で依頼された」「数量を確認した」「金額を合意した」「請求した」「入金した」という段階を分けます。すべてを同じ確度の売上として扱わず、承継日時点の証拠を残します。金額交渉が終わっていない工事は、交渉する担当者、期限、必要な資料、成立しない場合の負担を決めます。売主が交渉に協力する場合も、買い手の承諾なく値引きや追加約束をできるのかといった権限を整理します。
残工事には、完成前の通常作業と、既に生じている不具合への手直しが含まれる場合があります。どの作業が当初契約の残りで、どの作業が追加の負担なのかを区別します。工事別の予定原価に含めた費用を、別の補償条項でも無条件に重ねて請求できる設計にしないように確認します。原因、対象、上限、請求期間、証拠の扱いなどは、個別事情を踏まえて交渉します。一般的なひな型を使う場合も、鉄筋工事の進捗と責任の実態に合わせた確認が欠かせません。
代金の留保や追加支払いは、経営者が管理できる条件で検討する
一部代金の留保や、将来実績に連動した追加支払いが提案されることがあります。これらを利用する際は、金額だけでなく、達成指標を誰が管理するかを確認します。承継後に買い手が現場配分や外注方針を変えるなら、その結果で売主の代金が動く設計には検討が必要です。会計方針、社内取引価格、本社費の配賦、案件の付け替えによって指標が変わらないかも調べます。売主が退任するのに、退任後の裁量で変わる利益だけを条件にする場合は、特に慎重な整理が必要です。
契約には、支払いの条件と同時に、情報を確認する権利や異議がある場合の手続も定めます。追加代金が上振れする可能性ばかりを比べず、最低限確定する金額、支払いまでの期間、相手方の資力、条件を満たさない場合の結果を並べます。借入金の価格調整と、経営者保証の解除も別に確認します。売却代金から借入額が引かれているからといって、銀行との保証契約が自動的に終わるわけではありません。必要な関係者の手続を、実行日までの確認事項に含めます。
13.承継後13週間の現場・資金・人員の引継ぎ
契約の実行後は、交渉中に使った計画を現場の実績で確かめます。ここでも13週間は検証期間の例です。この間に必ず利益が改善するという意味ではありません。長期工事の検査や回収が先にあるなら、確認はその時点まで続けます。鉄筋工事M&Aの引継ぎでは、買い手が報告を受けるだけでなく、次の作業を決められる状態を作ります。承継前に作った予定と異なる事実が出たとき、原因、影響、対応する人を同じ場で確認する運営が必要です。
承継日に、発注・勤怠・請求の決定者を明らかにする
最初に確認するのは、新しい担当者が決められる範囲です。材料の追加発注、班の応援要請、残業の承認、増工の見積り、請求書の発行では責任者が異なります。前オーナーが引継ぎに残る場合も、助言するのか、決裁するのかを分けます。元請から旧携帯へ連絡が来る運用が残るなら、その日のうちに新しい担当へ共有する経路を決めます。現場に二つの指示が届く状態を避けるため、朝の連絡先、図面変更の受領先、緊急時の判断者を具体的に伝えます。
雇用の手続も、初日の配員表と照合します。株式譲渡で雇用主の法人が変わらない場合と、事業譲渡で別法人へ移る場合を区別します。事業譲渡では、労働契約の承継に本人の真意による承諾が必要です。十分な説明と協議を進めます。2026年5月25日から適用される現行指針も確認し、誰がどの会社に所属するかを曖昧にしません。労務担当は承継前に必要な手続を進め、承継日に所属、給与の扱い、勤務場所等を確認します。本人との調整が済んでいない人を、確実に稼働する班として予定へ入れないことが原則です。厚生労働省・事業譲渡等指針の改正
最初の請求締めで、数量と入金予定のずれを確認する
承継日と工事の請求締日は、必ずしも一致しません。最初の締めでは、旧経営者が説明した出来高と、元請が認めた出来高を照合します。差があれば、施工不足なのか、検査待ちなのか、書類未提出なのかを分けます。単に請求書を発行し直して解決する問題とは限りません。工事担当は数量と検査の状況を、経理担当は請求条件と支払予定を確認します。売主と買い手で精算が必要な事項は、通常の現場対応と分けて契約に従い処理し、回収の働きかけ自体が止まらないようにします。
週次の確認では、前週の予定を上書きするだけにしません。加工が進んだ数量、現場へ運んだ数量、取り付けた数量、検査が終わった数量は、同じ数字とは限らないためです。差が残る工事については、翌週に何を確認すれば請求へ進めるかを決めます。また、材料代や給与の支払は、元請の入金が遅れたという理由だけでは待ってもらえません。新経営者は入金予定の変更を把握した時点で資金担当へ伝え、必要な対応を決めます。予定と実績の差を早く捉える運営が、承継直後の資金の混乱を防ぎます。
現場の負担増を、欠勤が起きる前に捉える
工程がずれたときに、同じ班の残業だけで吸収していないかを確認します。建設事業には2024年4月から時間外労働の上限規制が適用されています。通常の工期遅延を災害復旧等の例外と同じように扱うことはできません。勤怠担当は、現場の作業時間だけでなく、会社の指示による移動や待機の実態も確認します。工事担当が把握する忙しさと、給与計算に使う時間が違う場合は、その理由を調べます。承継後に必要な処遇を維持するためにも、予定と実際の労働負担を同じ会議で扱います。厚生労働省・建設業の時間外労働規制
暑熱環境の現場では、休息や緊急時の連絡も新体制へ引き継ぎます。2025年6月からの改正労働安全衛生規則は、一定の暑熱作業について報告体制や重篤化を防ぐ手順、その周知を求めています。前オーナーだけが搬送先や緊急連絡先を知る状態では不十分です。現場責任者が交代する際は、場所と作業条件に応じた対応を確認します。安全上必要な措置を、承継後の改善課題として先送りしないことが重要です。暑さによる作業可能時間の変化も、次週の工程へ反映します。厚生労働省・職場の熱中症対策強化
検証期間の終わりに、引継ぎを延ばす理由を特定する
13週間を経た時点では、前オーナーの関与がなくても判断できる業務と、なお補助が必要な業務を分けます。例えば、加工の段取りは自立していても、特定現場の増額協議だけが残る場合があります。そのときに全業務の顧問契約を曖昧に延ばすのではなく、相手との協議、資料説明、期限付きの立会いなど、依頼を絞ります。逆に、新体制で決められることへ旧経営者が関与し続けると、現場の判断が遅れる場合もあります。予定どおり引継ぎが終わらない理由を業務単位で確認します。
当センターの見解では、引継ぎの評価は、会議を何回開いたかではなく、新担当が何を説明できるかで行うべきです。次の工事へ入れる班、加工指示の確定状況、残る増工協議、請求に進めない理由を、担当者が根拠とともに説明できるかを確認します。問題が全てなくなる必要はありません。問題を把握し、判断する人と次の確認日が決まっていることが重要です。その状態を作れれば、売却時の約束と日々の工事運営がつながり、オーナーが退いた後も取引先への対応を続けやすくなります。
14.相談先と条件を、費用と支援の中身で確かめる
鉄筋工事M&Aの相談先を選ぶ際は、提示された概算価格だけでは比較しにくいものです。受注残をどこまで読み込むか、工事台帳の不明点を誰が整理するか、元請への説明をどの段階で支援するかによって、提供される支援が変わります。初回面談では、価格の根拠、想定する候補先の理由、資料作成の担当範囲、専門家との連携、実行後の引継ぎ支援を確認します。抽象的な「業界に詳しい」という説明より、具体的な工事の引継ぎにどう取り組むかを聞くと比較しやすくなります。
手数料と、外部専門家・実費の負担を分ける
当センターが譲渡企業様から受領するM&A仲介手数料は、相談料・着手金・中間金・月額報酬・成功報酬まですべて0円です。登記、税務、法務、許認可変更、公租公課、外部専門家費用等の実費は別に確認が必要です。第10章で計算する外部譲渡費用は、仮定例として置いた金額であり、当センターの手数料ではありません。無料と記載されている範囲と、個別案件で別途発生し得る負担を区別し、依頼前に費用の発生条件と担当範囲を確認してください。
費用を比較するときは、最終的な成約額だけでなく、契約の期間、途中で終了する場合、契約終了後の取引、他の相談先との連絡に関する条件も確認します。誰がどの立場で支援するのか、売主と買い手の双方を支援する場合の利益相反管理、専門家へ確認する事項も含めて説明を受けます。一つの質問にすぐ答えが出なくても、確認先と回答時期が明確であれば判断できます。不明点を残したまま、価格の見込みだけを理由に契約を急ぐ必要はありません。
社名を伏せても、工事の組み合わせで特定されないか確認する
鉄筋専門会社では、加工場の地域、施工実績、職長の資格構成、特定の大型現場という情報を組み合わせるだけで、社名が推測される場合があります。初期の紹介資料では、必要以上に細かな特徴を盛り込まないようにします。秘密保持契約を結んだ後も、資料ごとに開示先と用途を管理します。図面や元請の契約書には、対象会社だけの判断で第三者へ渡せない情報が含まれることもあります。契約と権限を確認し、必要に応じて伏せ字や概要による説明を使います。
相談の入口では、社名や現場名を含まない範囲で、事業の特徴と検討理由を整理できます。詳細な本人情報、職人の口座情報、個人番号、元請から受領した図面一式を初回から送る必要はありません。まず、どの情報が必要で、どの経路で共有するかを相談します。公開された情報セキュリティ方針と利益相反管理方針も確認できます。中小M&Aガイドラインに関する支援方針を読み、疑問点は契約前に確認します。
15.鉄筋工事M&A・事業承継のよくある質問
Q1.外注班が中心の会社も売却の対象になりますか。
対象になり得ます。評価では、外注先との関係が承継後も続くか、職長を含む施工体制、発注条件、入場条件、責任分担を確認します。名簿上の人数をそのまま会社の施工能力とは扱いません。具体的な日程の確認状況と過去の稼働実績が、説明の根拠になります。外注か雇用かという区分も、呼び方だけでなく実態に沿って整理します。
Q2.鉄筋工事会社の売却価格は、利益の何倍が目安ですか。
会社ごとに利益の定義と承継条件が異なり、一律の倍率は示せません。本稿の2.8倍・4.2倍・5.6倍は、同じ正常利益で評価がどう変わるかを見る仮定です。建設業全体の公表データも、鉄筋工事に限定した相場ではありません。調整利益、設備投資、運転資金、元請構成、班の継続などを踏まえ、複数の方法と候補先の提案を比較します。
Q3.受注残が増えていれば、今が高く売れる時期でしょうか。
金額の増加だけでは判断できません。残原価、工期、必要な班、加工と搬入、追加変更の合意状況まで確認します。受注残が増えても、繁忙期の外注費や資金負担が増え、利益が弱くなることがあります。受注残の金額と、採算を保って完成できる範囲を分けると、売却時期を考える材料になります。
Q4.加工場が社長個人の所有でも株式を売却できますか。
検討できますが、株式の対象と不動産の扱いを分けます。土地・建物も譲渡するか、賃貸するか、代替拠点を使うかを確認します。賃料、契約期間、修繕、設備の所有、退去条件が承継後の利益や運営に影響します。不動産の価格を、事業価値や株式価値へ重複して加算しないように計算します。
Q5.社長が辞めると建設業許可は使えなくなりますか。
社長が担う役割と取引手法によって確認が必要です。役員交代、経営業務の管理に関わる体制、営業所技術者等、現場配置を区別します。株式譲渡で法人が存続しても、要件を満たす人が退任する場合は対応が必要です。買い手グループに資格者がいるだけで十分とは限りません。退任日を決める前に所管行政庁等へ確認します。
Q6.未成工事や未請求の追加変更が多いと売却は難しいですか。
残高の多さだけで結論は決まりません。工事番号、契約、進捗、原価、請求、入金をつなげ、認識の基準を説明します。追加変更は、依頼・数量確認・金額合意・請求の段階を分けます。不明点がある場合は、範囲と確認方法を示します。将来の受領が確定していないものを、確定済みの現金と同じように扱わないことが大切です。
Q7.職人や元請に知られずに検討を始められますか。
初期段階では、情報を限定して検討できます。ただし、実行まで一切の説明が不要という意味ではありません。必要な承諾、労働者への説明、許可手続、主要な協力先の継続確認を取引日程に含めます。社名を伏せても、地域や大型工事の組み合わせから推測されることがあります。開示内容と相手、時期を段階的に決めます。
Q8.赤字工事がある会社も相談できますか。
相談できます。会社全体の収益と、個別工事の赤字原因を分けて確認します。既に負担した損失、これから必要な原価、未確定の追加請求を整理し、再発する要因かどうかを調べます。過去工事の負担を隠すと、価格の交渉だけでなく契約後の補償にも影響します。確認できた事実と不明な範囲を分けて説明することが重要です。
Q9.13週間の計画だけで会社の価値を計算するのですか。
いいえ。13週間は、承継直後の施工・配員・資金を週単位で検証するための例です。年間の正常利益、設備投資、長期工事、将来の需要等は別に検討します。直近の計画が成立しても、将来の受注が保証されるわけではありません。短期の実行可能性を年間計画と照合し、必要に応じて対象期間を延ばします。
Q10.買い手の提示価格が最も高ければ選んでよいですか。
支払いの確実性、代金留保、追加対価の条件、保証解除、従業員と現場の扱いも比較します。高い金額の一部が将来条件付きなら、最初に確定して受け取れる金額は異なります。買い手が示す支援策について、担当者、実施時期、必要な費用、確認できる根拠まで聞くと、提示額の前提を理解しやすくなります。
Q11.株式の売却代金は、そのまま経営者の手取りですか。
取得費や譲渡費用に基づく課税、今回支払う費用、代金留保等を確認します。個人株主による株式譲渡と、会社が事業を譲渡する場合では、代金を受け取る主体や税務が異なります。過去の取得費は譲渡益の計算に使いますが、今回入金される現金から再び支払う費用ではありません。個別の税額は税理士等へ確認します。
Q12.売却をまだ決めていなくても相談できますか。
相談できます。後継者の状況、希望時期、施工班と加工場の特徴、工事採算の概要から検討を始められます。初回から現場名や職人の個人情報を一式送る必要はありません。当センターの譲渡相談窓口で、開示できる範囲と次に必要な資料を確認します。売却を選ぶかどうかも含めて、経営者の希望と事業の状態を整理します。
16.売却を決める前に作る一枚の検討メモ
相談へ進む前に、最初から厚い会社案内を用意する必要はありません。一枚のメモに、事業の範囲、検討理由、希望する時期、守りたい条件を書き出します。材工を中心とするか、手間請けを中心とするか、加工場を持つかといった特徴も添えます。数字は概数でよいので、対象となる期間と集計方法を明記します。従業員、施工班、外注先を混ぜて一つの人数にせず、分かる範囲で区分します。
- 現在の仕事:主な施工分野、工事の地域、受注残の期間、元請構成を概要でまとめる。
- 人と加工:社内の班と職長、確認済みの協力班、加工設備、賃借・個人所有の区分を記す。
- 収益と資金:直近の売上・利益、借入、資金の山谷、気になる赤字工事を挙げる。
- 経営者の希望:退任時期、残留できる業務、雇用、屋号、加工場の扱いについて優先順位を付ける。
- 次に確認すること:未請求の追加変更、許可担当者、保証、資料の不足などを分けて記載する。
次に、そのメモから直近の主要工事を数件選びます。第5章のように、完了予定、必要な班、加工と搬入、請求と入金までを同じ工事番号で追ってみてください。記録がつながらないところがあれば、それが最初の相談事項になります。すべてをきれいに整えてからでないと相談できないわけではありません。分かることと分からないことを区別できれば、必要な確認の順序を決められます。
当センターは、価格の見通しとともに、引き受けてもらいたい仕事、継続してほしい人、経営者が将来担いたい役割を整理することを重視します。売却価格が同じでも、残留条件や保証の扱い、設備の利用、受注の継続方針によって、経営者が受け取る結果は変わります。数字と現場の両方を説明できる状態を作り、候補先の提案を比較しながら、納得できる事業承継を検討します。
出典・参考資料
情報確認日は2026年9月14日です。制度の適用時点、取引の発表と実行、全国統計と個別企業の評価を区別して確認しています。公開事例の対価と本文の仮定計算は、それぞれの説明に沿って参照してください。
建設市場・施工体制の統計
- 国土交通省:令和8年度建設投資見通し・概要
- 国土交通省:建設労働需給調査結果・令和8年7月調査
- 国土交通省:令和8年3月適用の公共工事設計労務単価
- 国土交通省:令和8年3月適用の設計労務単価・職種別全国平均
- 国土交通省|公共工事設計労務単価について
許可・工事契約・労務の制度
- 国土交通省:建設業の許可とは
- 国土交通省:中国地方整備局・建設業許可申請の手引き
- 国土交通省:建設工事の内容・例示・区分の考え方
- 国土交通省:監理技術者制度運用マニュアル
- 国土交通省:建設業の各種金額要件の見直し
- 国土交通省:建設業法等改正法の完全施行
- 国土交通省:第三次・担い手3法の処遇改善
- 国土交通省:労務費に関する基準
- 国土交通省:第三次・担い手3法の価格転嫁
- 国土交通省:第三次・担い手3法のFAQ
- 国土交通省:経営事項審査及び総合評定値の請求
- 国土交通省:令和8年7月施行の経営事項審査改正
- 埼玉県:建設工事等の入札参加資格変更申請
- 厚生労働省:建設業等の時間外労働の上限規制
- 厚生労働省:事業譲渡等指針の改正
- 厚生労働省:企業組織再編に伴う労使関係
- 厚生労働省富山労働局:職場の熱中症対策強化
- 国土交通省|建設業における社会保険加入対策について
取引事例:発表・実行・取得対価
- 事例A:段階的な株式取得の発表(2021年3月10日)
- 事例A:二段階の取得実行を確認する決算開示(2022年5月11日)
- 事例A:企業結合と取得対価の開示(2023年6月14日)
- 事例B:現場溶接会社の株式取得契約(2022年3月2日)
- 事例B:株式譲渡手続の完了(2022年9月28日)
- 事例B:当初取得対価と追加対価の条件(2022年11月14日)
- 事例B:条件付取得対価の後続開示(2026年5月15日)
- 事例C:鉄骨製造・施工会社の取得方針(2021年3月25日)
- 事例C:株式取得に関する途中経過(2021年5月14日)
- 事例C:子会社化の完了(2021年11月26日)
- 事例C:取得比率・取引方式・対価の確認(2022年3月期報告)